05 de noviembre de 2026
 15:25hs.

“Política
“Viviendas en Mendoza: déficit, créditos insuficientes y un sueño que se diluye
“El déficit habitacional supera las 130.000 soluciones. El IPV incorporó créditos para clase media y esquemas con empresas constructoras, con menos fondos nacionales.
“Actualmente, el Instituto Provincial de la Vivienda (IPV) es el sistema más accesible en el territorio para llegar a la vivienda propia, con cuotas que evolucionan en base al crecimiento salarial y con un tope máximo de un 20% del sueldo.
“El interés en ingresar al IPV en Mendoza es alto y hay datos incontrastables: en la última licitación del IPV dentro del esquema de “ahorro previo”, la demanda de familias mendocinas para participar fue casi 9 veces mayor a la cantidad de créditos disponibles.
“Pero el trabajo del IPV es insuficiente en este contexto negativo -sin bancos y con poco peso nacional-, pese a que en los últimos años el Gobierno Provincial ha destinado más dinero para mantener el ritmo de construcción, al cubrir el retiro del Gobierno Nacional de aportes directos.
“Según estimaciones oficiales, las gestiones de gobierno desde el año 2000 -salvo excepciones- han solido finalizar sus mandatos con la entrega de unas 8.000 soluciones habitacionales (viviendas + mejoramientos) en sus 4 años. Pero la tendencia es a la baja.
“Desde el organismo entienden la urgencia de la situación, y advierten que también ha habido una suerte de reconversión del objeto del Instituto, que en vez de dedicarse exclusivamente a la construcción de viviendas sociales para familias con bajo poder adquisitivo, lo combina con casas para la clase media, que es la que ha quedado en el limbo: no aplica para créditos hipotecarios y tampoco ingresa en los programas sociales.
“”El Estado solo no puede resolver el problema. Tiene que existir el banco, tiene que existir el privado. Si no existen todos como un conjunto, es imposible que se combata el déficit”, resumió a MDZ Gustavo Cantero, titular del IPV.
“Desde el sector inmobiliario comparten ese diagnóstico. Roberto Irrera, presidente de la Cámara Inmobiliaria de Mendoza, considera que la falta de crédito hipotecario es una de las causas centrales de la acumulación del déficit. “Estamos en una situación que no tenemos créditos hipotecarios. De ahí nace ese número del déficit habitacional que lo hemos trabajado durante años”, sostuvo también a este medio.
“El resultado es contundente: un informe de Tejido Urbano, elaborado a partir de datos de la Encuesta Permanente de Hogares del Indec, detectó que el acceso a la vivienda propia se está postergando en los principales centros urbanos del país.
“Matías Araujo, investigador de la organización, dijo a MDZ Radio -en el programa MDZ Club por la FM 105.5- que “en 2006, la mayoría de los hogares encabezados por adultos jóvenes pasaba a ser propietaria alrededor de los 30 años en Mendoza”. Actualmente, ese punto de equilibrio se ubica “cerca de los 38 años”, ocho años más tarde.
“Las cifras de una deuda habitacional histórica
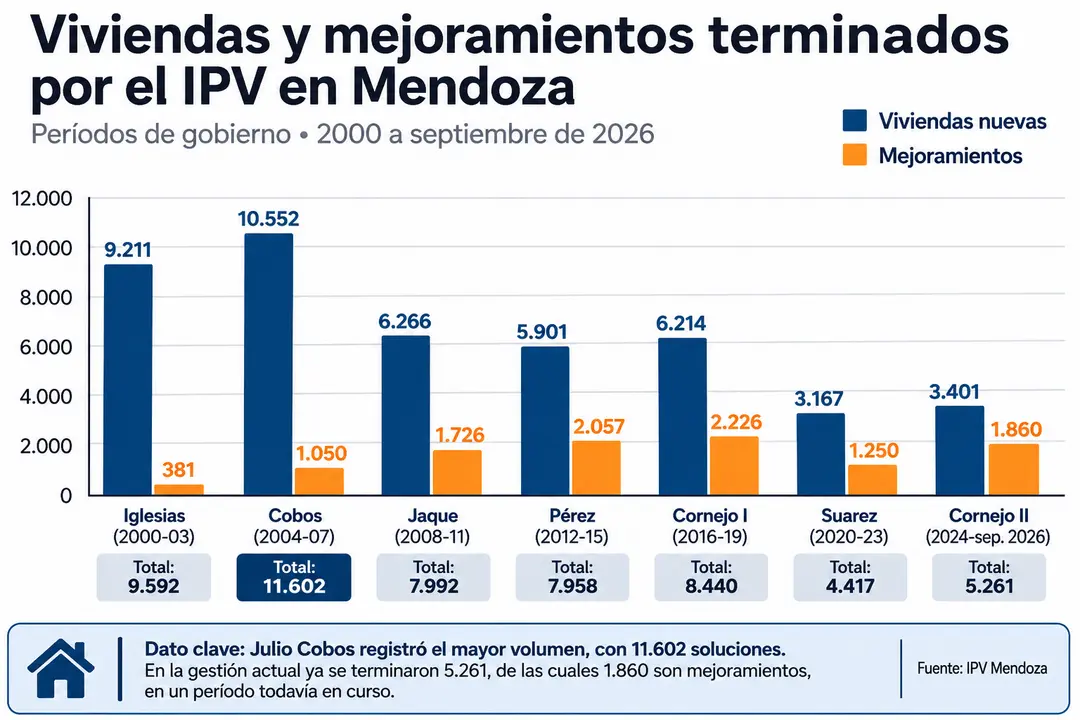
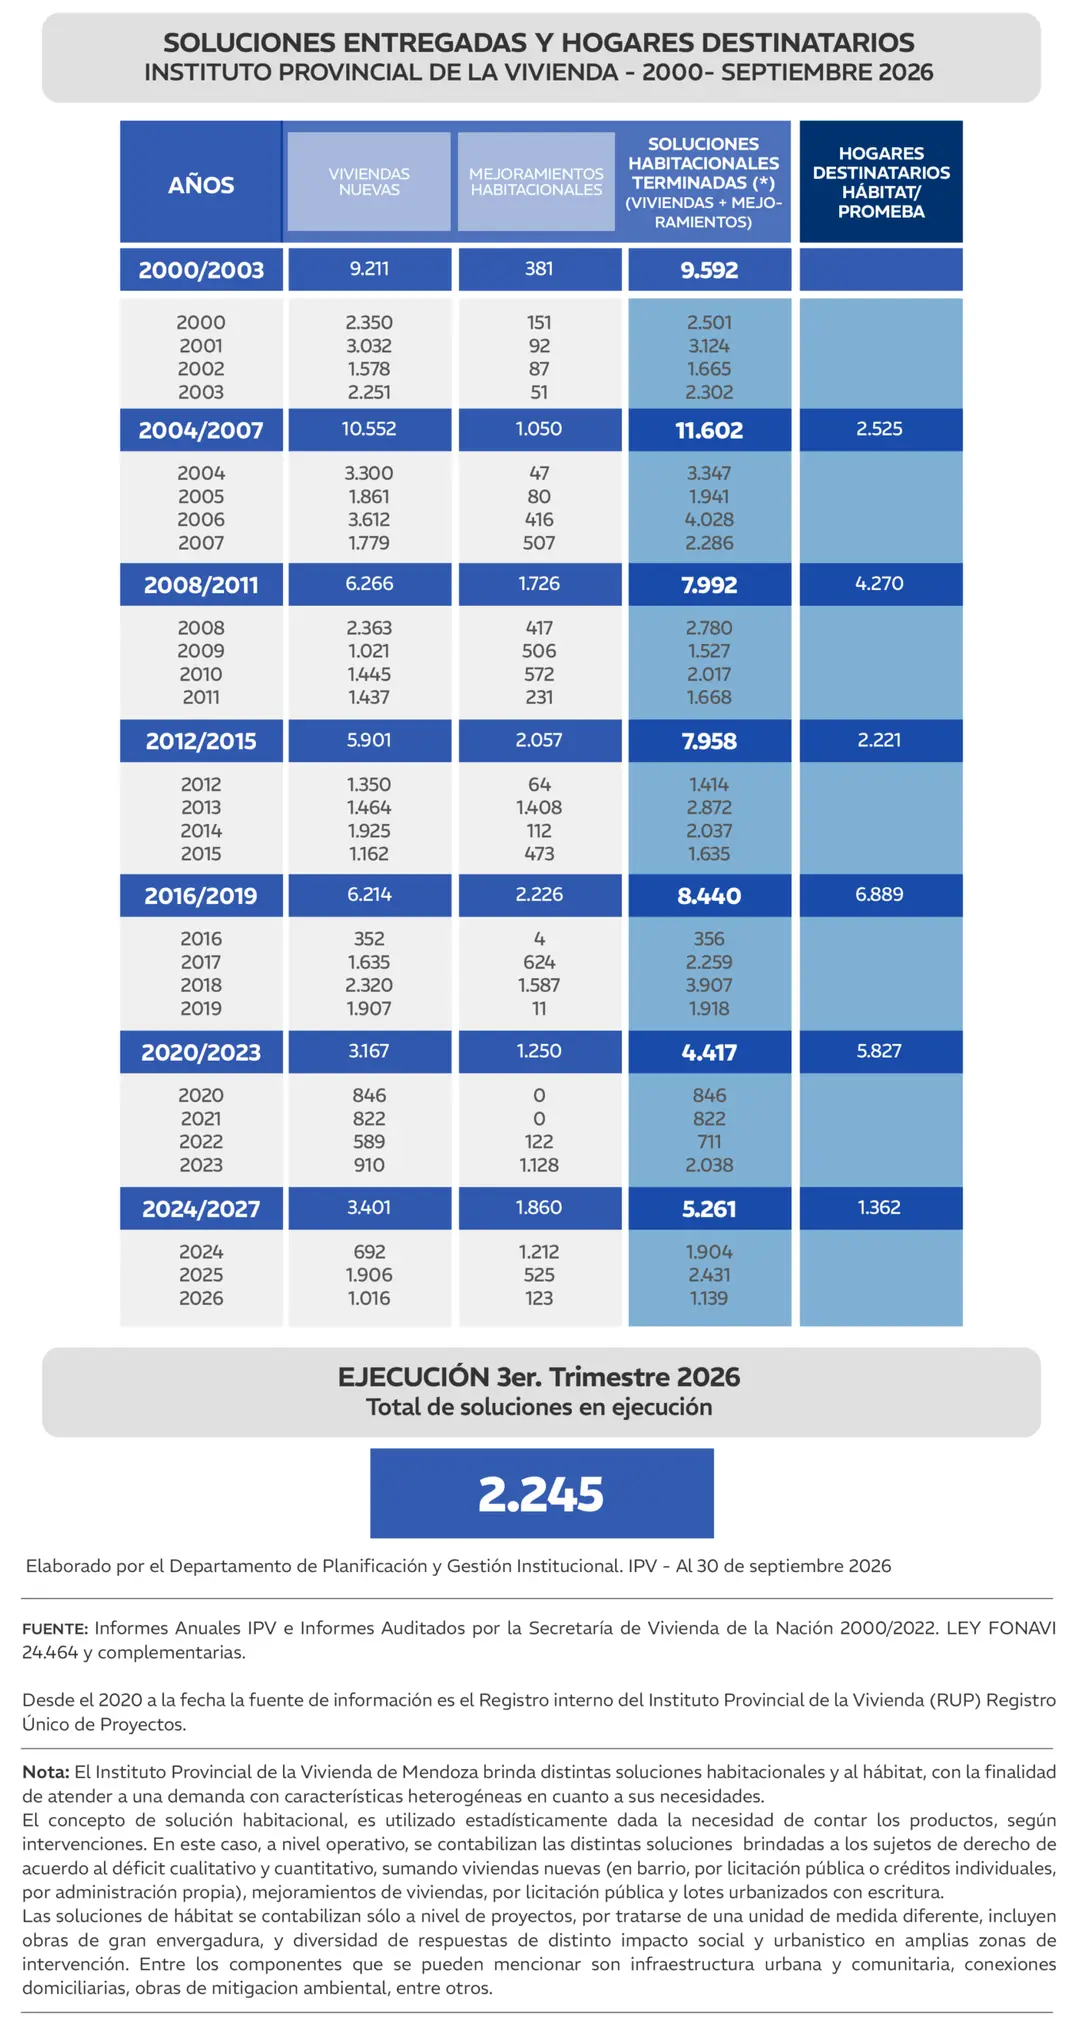
“Los registros del IPV muestran que la cantidad de soluciones habitacionales terminadas varió considerablemente entre las distintas gestiones provinciales. El período de Julio Cobos, entre 2004 y 2007, fue el de mayor producción, con 11.602 soluciones: 10.552 viviendas nuevas y 1.050 mejoramientos (ampliaciones).
“Pero el gobierno de Roberto Iglesias (2000-2003) también fue bueno en perspectiva: se terminaron 9.592 soluciones (9.211 viviendas y 381 mejoras). La gestión de Celso Jaque (2008-2011) registró 7.992 soluciones, con 6.266 casas y 1.726 mejoramientos; y la de Francisco Pérez cerró con 7.958 (5.901 casas y 2.057 mejoras).
“En la primera administración de Alfredo Cornejo (2016-2019) se concretaron 8.440 soluciones (6.214 viviendas y 2.226 mejoramientos). En cambio, durante el gobierno de Rodolfo Suarez (2020-2023), la cifra descendió a 4.417, entre 3.167 viviendas nuevas y 1.250 mejoramientos. Cantero vinculó ese período con las dificultades de la pandemia del coronavirus y las prioridades que debió atender el Estado.
“En la gestión actual de Cornejo, hasta septiembre de 2026, el IPV contabiliza 5.261 soluciones terminadas: 3.401 viviendas nuevas y 1.860 mejoramientos.
“Cantero estima que la actual administración podría cerrar con un número “cercano al promedio histórico de 8.000 soluciones”. Sin embargo, reconoció que esa producción sigue siendo insuficiente frente a la demanda: “Sabemos que lo que creemos que es mucho, es poco en función del déficit”.
“De igual forma, es importante notar cómo evolucionó el trabajo del IPV, donde las mejoras habitacionales ganaron peso: pasaron de 381 durante la gestión de Iglesias a 1.860 en los primeros años de la actual administración.
“En cambio, la construcción de viviendas nuevas, que demanda una mayor inversión, perdió peso en los últimos años. Lejos quedaron las gestiones de Iglesias y Cobos con unas 10.000 viviendas nuevas en 4 años, a las menos de 5.000 con las que seguramente cerrará esta gestión.
“Viviendas sociales y para clase media en el IPV
“Si bien el primer objetivo del IPV ha sido para atender a los sectores vulnerables, la falta de crédito bancario accesible obligó a ampliar su alcance.
“El esquema de devolución se organiza según los ingresos familiares. “El que más gana más paga, el que menos gana menos paga”, explicó el funcionario. Para las familias con ingresos de hasta tres salarios mínimos, vitales y móviles, las cuotas representan el 15% de sus ingresos. Por encima de ese umbral, en los programas destinados a clase media, equivalen al 20%.
“El sistema también contempla a quienes necesitan mejorar sus viviendas y tienen menores recursos, con cuotas que pueden representar el 10% del salario mínimo.
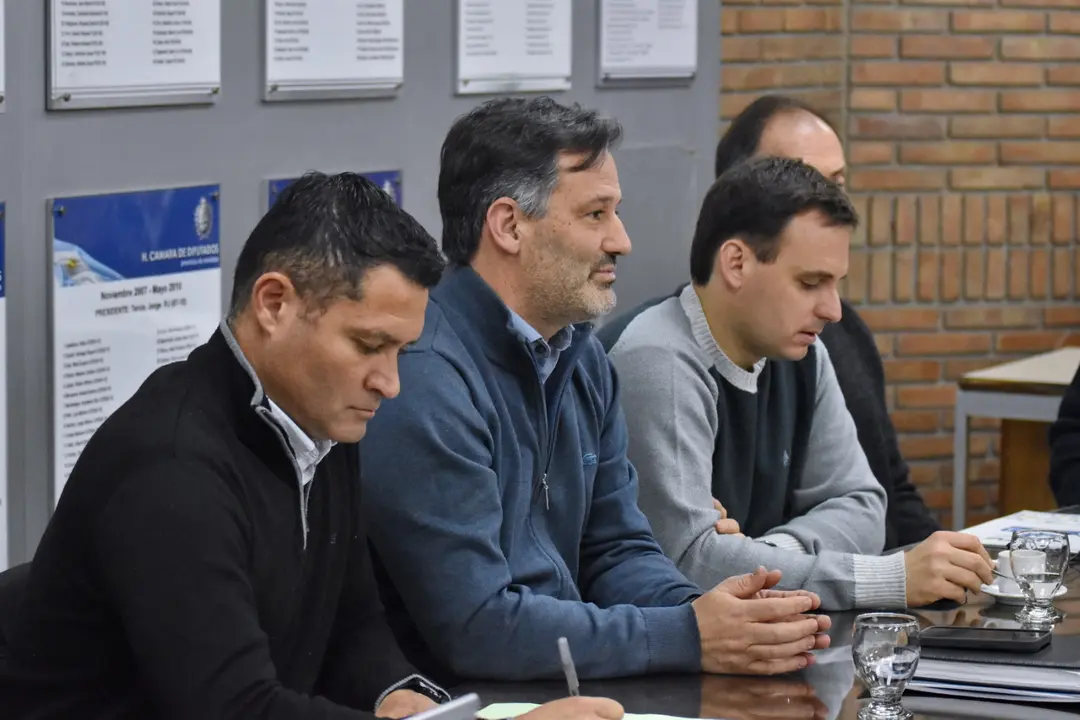
“Gustavo Cantero, titular del IPV, explicó en Diputados los alcances del proyecto del Gobierno.
“Entre las herramientas disponibles, Cantero enumeró:
“Mendoza Construye – Línea 1 (Social): familias de hasta 3 SMVM. Terreno y urbanización a cargo del municipio; obra financiada por IPV. Cuotas al 15% del ingreso hasta en 30 años.
“Mejoramientos Habitacionales: baños, ampliaciones, habitaciones. Para familias vulnerables; con cuotas del 10% del SMVM.
“IPV Mi Casa: para clase media, con ingresos mayores a 3 SMVM; cuotas del 20% del ingreso familiar.
“Construyo Mi Casa: Ingresos desde $1.200.000 (cifra actual) hasta 10 salarios mínimos. Ahorro previo de 36 meses (el postulante aporta el 15% y el IPV financia el 85% restante, a razón de US$ 1.000 por m²). Hay 6 tipologías (de 55 a 140 m²). Se exige terreno escriturado. Se actualiza por Unidades de Variación Salarial (UVS): tasa 0% en tipologías de 55 a 80 m²; 2% para 100 m²; y 4% para 120 y 140 m².
“Esquema Público-Privado con Constructoras: actualmente con un fondo de US$ 10 millones del Resarcimiento para licitar en noviembre 355 viviendas (15 proyectos con 6 empresas). El IPV financia el 40% del costo a la constructora bajo garantía real hipotecaria y el propietario pone un 10%. Destinado a ingresos superiores a 5 SMVM, con cuotas de entre $700.000 y $900.000 y tasa UVA + 6% a 7%.
“Cantero expresó que en los programas de ahorro previo hay 288 créditos en etapa de construcción y otros 900 beneficiarios en proceso de ahorro.
“Menos fondos nacionales y más peso del presupuesto provincial
“La transformación también está vinculada con el financiamiento. Según Cantero, en los períodos de mayor disponibilidad los aportes nacionales llegaron a representar entre el 40% y el 50% de los recursos destinados a vivienda en Mendoza. Esos fondos directos, provenientes de distintas áreas y programas nacionales, dejaron de estar disponibles.
“Sin embargo, aún llegan recursos por parte del Fondo Nacional de la Vivienda (Fonavi), que surge a través del impuesto a los combustibles y forma parte de las fuentes de financiamiento del IPV, junto con el presupuesto provincial y el recupero de las cuotas de los adjudicatarios.
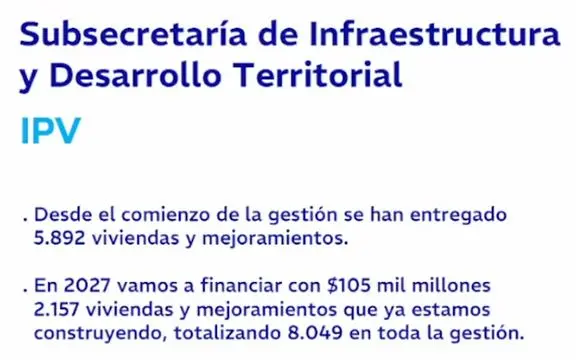
“Según el Presupuesto 2027 que se está discutiendo en la Legislatura, para el IPV el Gobierno destinará unos $105.000 millones. Informaron que desde el comienzo de la gestión “se han entregado 5.892 viviendas y mejoramientos” y que para el 2027 “se financiarán 2.157 viviendas y mejoramientos que ya están en proceso, totalizando 8.049 en toda la gestión”.
“Como referencia a este año en curso, Cantero mencionó un presupuesto de unos $125.000 millones correspondiente al año anterior, de los cuales $75.000 millones fueron aportados por la Provincia.
“Desafíos: créditos hipotecarios, recupero y “círculo virtuoso”
“Respecto a los pocos préstamos bancarios y la alta demanda, el Gobierno dio al menos un paso promisorio con el anuncio en agosto de $2 billones del Fondo de Garantía de Sustentabilidad (FGS) del Anses para fondear créditos hipotecarios, que tendrán alrededor de 18.000 beneficiarios en todo el país.
“Esta semana se conoció que la primera licitación realizada por el Banco Nación ya fue cubierta, con créditos que se concretaron en Mendoza y otras provincias como la Capital Federal, Buenos Aires, Córdoba, Santa Fe, Salta, Chubut y Entre Ríos.
“Para Roberto Irrera, debe aparecer con más fuerza el crédito bancario: “Los bancos tienen que volver a trabajar como bancos y salir de la especulación con la inflación”, planteó.
“También señaló como importante el financiamiento para los desarrolladores y para la construcción de viviendas en pozo.
“El dirigente inmobiliario recordó que, además del IPV, en otras épocas tenían protagonismo el Banco Hipotecario, las mutuales y las cooperativas. Según su mirada, el organismo provincial dejó de construir masivamente a fines de los años 80 y desde entonces el sistema no logró recuperar aquella escala de desarrollo de proyectos.
“La inflación también afectó ese mecanismo. Irrera sostuvo que durante años las cuotas quedaron atadas a valores históricos y tasas muy bajas, lo que terminó licuando su capacidad de financiamiento.
“El recupero de los créditos es otro de los límites del modelo y señaló Cantero que, pese a que las cuotas ya no son fijas ni han quedado desfasadas como en políticas anteriores, sigue siendo “muy bajo”. Además, ubicó la morosidad general en torno al 32%.
“Hoy por hoy los ingresos que recibe el organismo en este concepto permiten afrontar gastos de funcionamiento y financiar “alrededor de 100 viviendas por año”, pero resultan insuficientes para sostener una política habitacional de mayor escala.
“”Si hubiese habido una política de recupero desde el inicio del IPV, con más de 150.000 casas, sería otra cosa”, planteó.
“La casa propia, más lejos
“El informe de Tejido Urbano mencionado detectó que el acceso a la vivienda propia se está postergando en los principales centros urbanos del país.
“El investigador Matías Araujo indicó que, a nivel nacional, en 2005 la mayoría de los hogares accedía a la propiedad entre los 30 y los 34 años; mientras que en la actualidad, ese momento “se desplazó” hacia la franja de los 40 a los 44 años.
“Mendoza presenta una situación algo menos pronunciada, aunque también registra un retroceso. En 2006, la mayoría de los hogares encabezados por adultos jóvenes pasaba a ser propietaria alrededor de los 30 años. Actualmente, ese punto de equilibrio se ubica cerca de los 38 años. Es decir, un retraso de ocho años.
“El proyecto de ley habilita el recupero de viviendas tras la desadjudicación por falta de pago, abandono o uso irregular del inmueble.
“”Hoy prácticamente si no tenés un crédito hipotecario, que prácticamente no existe, tenés que depender del Estado”, señaló el investigador.
“El problema no se limita a los jóvenes que quieren independizarse. Según Araujo, cuatro de cada diez personas de entre 25 y 35 años no pueden dejar la casa de sus padres. En Mendoza, ese porcentaje es algo menor al promedio nacional y se ubica en el 36%.
“¿Jubilados inquilinos? El problema del presente-futuro
“Las consecuencias también pueden trasladarse a la vejez. Araujo advirtió que “se duplicó la cantidad de jubilados que alquilan” y que 8 de cada 10 de esos jubilados se encuentran en una situación de vulnerabilidad.
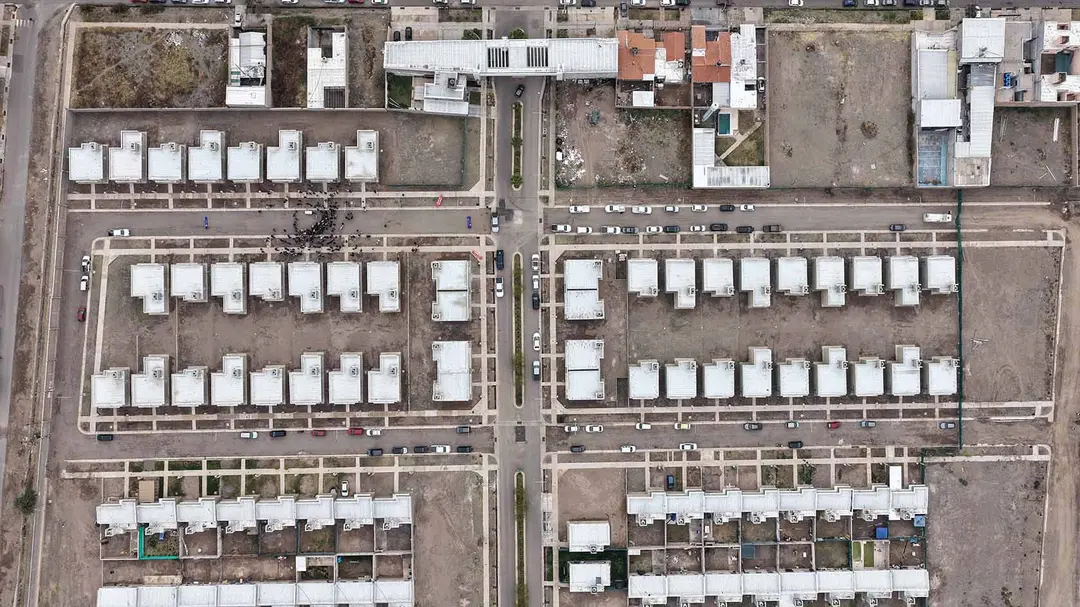
“La preocupación que se agrega es que “quienes hoy tienen 30 o 40 años pueden llegar a la edad jubilatoria sin una propiedad” y con ingresos insuficientes para sostener el alquiler si no se generan cambios en el corto-mediano plazo.
“”Si no se genera un mercado de crédito hipotecario estable, lo más probable es que las personas terminen alquilando o viviendo en la informalidad urbana”, sostuvo.
“Para Araujo y también Irrera, el desafío es recuperar la senda de un sistema de crédito “que permita a las familias proyectar a largo plazo” y evitar un disparo de la inflación que termine licuando los préstamos.
“Mdzol.com
“Juan Manuel Torrez
“1 de noviembre de 2026”.
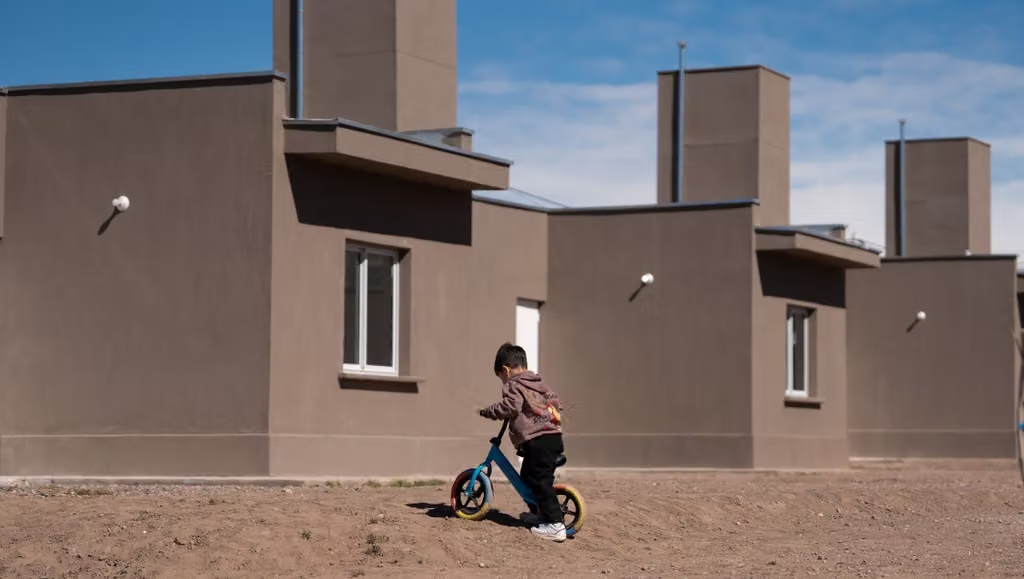
Foto: IPV